MESSINA. E’ stato il caso politico di inizio settembre, con un braccio di ferro (apparentemente) vinto dai consiglieri di minoranza, che hanno fatto richiesta formale e urgente di avere il sindaco Federico Basile in aula a discutere della sua relazione di inizio mandato: documento che invece il primo cittadino non riteneva di dover sottoporre al dibattito con l’aula.
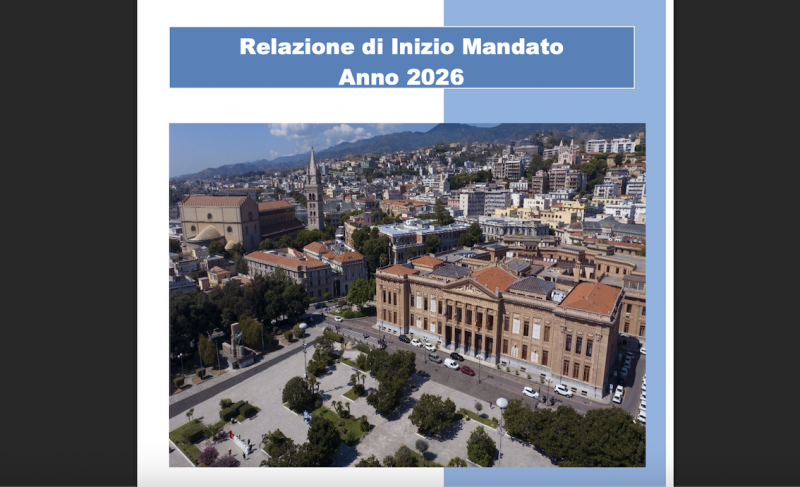
Il documento rappresenta il quadro di riferimento entro il quale si svilupperanno la programmazione strategica, la pianificazione operativa e l’azione amministrativa dell’Ente, è un obbligo di legge, va redatto e sottoscritto entro 90 giorni dall’inizio del mandato amministrativo, e poi pubblicato sulla sezione “amministrazione trasparente” del sito istituzionale del Comune: Basile la sua relazione l’ha pubblicata il 19 agosto.
Ma cosa c’è esattamente dentro la relazione di inizio mandato? Niente di straordinariamente nuovo o di esplosivo: è una meccanica enunciazione di cifre, organigrammi, specchietti, corredati da brevi commenti, spesso di richiamo a norme o leggi, e poco altro. Nelle 59 pagine, però, leggendo tra le righe qualcosa di succoso c’è: per esempio, riguardo alle condizioni finanziarie dell’ente, non è chiaro se il comune di Messina risulti o no in buona salute: con riferimento l’esercizio finanziario 2024 si legge letteralmente che il Comune “risulta strutturalmente deficitario”. Quattro righe sotto, invece l’esatto contrario: “il numero dei parametri obiettivi di deficitarietà risultati positivi all’inizio del mandato, non essendo approvato dal Consiglio Comunale il rendiconto 2025, vengono desunti dall’ultimo rendiconto approvato relativo all’esercizio 2024”: sono deficitari quattro parametri su 8, e la conclusione è che “l’Ente, pertanto non è strutturalmente deficitario”. Sullo stesso esercizio finanziario, quello del 2024, in meno di mezza pagina ci sono due giudizi diametralmente opposti.
Leggendo le cifre di bilancio si scopre poi che il saldo Fpv (fondo pluriennale vincolato) è in passivo di circa tre milioni e mezzo: nonostante il segno meno, è una notizia positiva, perchè il saldo negativo rappresenta la quota di nuove risorse nate, vincolate e rimandate agli esercizi futuri nel corso dell’anno, e l’ente ha stanziato e “prenotato” più risorse per gli anni futuri rispetto a quante ne avesse ereditate dal passato.
Dal punto di vista dei “residui”, cioè crediti e debiti che l’ente ha ereditato dai bilanci precedenti, ci sono minori residui attivi per quasi 38 milioni, quindi l’ente ha cancellato quella cifra di crediti vecchi che ha ritenuto inesigibili o insussistenti (per esempio tasse o sanzioni non più riscuotibili), ma anche minori residui passivi per quasi 43 milioni, cioè vecchi impegni di spesa o debiti che non dovranno più essere pagati. Questo significa che il settore finanziario del comune di Messina sta eliminando le “poste fantasma” dal bilancio: nel passato anche recente, a reggere i bilanci c’erano spessissimo questi crediti chiaramente inesigibili che però puntellavano (fittiziamente) finanze altrimenti traballanti.
Secondo la relazione, il risultato d’amministrazione al 31 dicembre 2024 è di quasi 280 milioni di euro: un grosso tesoretto con un avanzo dagli esercizi precedenti di oltre 211 milioni di euro “non applicati”, che però potrebbe essere sintomo di una difficoltà strutturale nello spendere i soldi a disposizione nei tempi previsti. Infine, il saldo di Competenza ammonta a quasi due milioni e mezzo di euro: le entrate accertate nel corso del 2024 superano le spese impegnate dello stesso anno di oltre 2,4 milioni di euro, quindi l’ente non ha generato deficit correnti.
In sintesi, la relazione di inizio mandato dice che il comune di Messina possiede una ricchezza netta patrimoniale di oltre 623 milioni, ha attivato oltre 83 milioni di euro in opere pubbliche e cantieri, ed ha un “tesoretto” di oltre 279 milioni di euro di avanzo di amministrazione. Che forse sono il frutto di una severa manovra di risanamento obbligatoria per pagare i 155 milioni di debiti storici accumulati.
Perchè poi c’è il piano di riequilibrio da ripagare, e la relazione riporta le parole della Corte dei conti all’epoca dell’approvazione del piano, nel 2022, secondo cui l’ente, “pur in presenza di una situazione debitoria 22 ancora pesante, non possa essere definito in stato di dissesto, in quanto lo stesso “ha dimostrato, di avere affrontato la situazione debitoria, attraverso la stipula di numerosi accordi (strumento privilegiato dal legislatore, naturalmente con il consenso dei creditori), che hanno notevolmente ridotto i debiti”, procedendo a riconoscere e pagare una cospicua parte di essi”. E come sta andando il pagamento? Ci sono 155 milioni di euro di debiti che il Comune pensa di ripianare con una serie di misure quali contrasto all’evasione, minori spese mutui e risparmio energetico. La quota maggiore di risparmio però viene dalla “riorganizzazione e razionalizzazione dei servizi sociali” (quasi 54 milioni di euro), e dai “minori costi della politica”, 5,7 milioni: eppure, i servizi sociali sono diventati terreno di scontro proprio per i costi fuori controllo di Messina Social City, e i costi della politica non sembrano affatto essere stati abbassati (non ultima la scelta di insediare ai vertici delle partecipate consigli d’amministrazione a tre invece di amministratori unici). Uno dei motivi dei numerosissimi affidamenti a Messina Social City di servizi apparentemente inconciliabili coi servizi sociali si spiegherebbe così.
La voce più allarmante è quella dei 42 milioni per “debiti fuori bilancio potenziali con giudizi pendenti”. Significa che l’ente ha cause legali in corso ad altissimo rischio di sconfitta. Questo spiega perché nel bilancio 2024 ci siano così tanti accantonamenti e prudenza: l’ente sta costruendo uno scudo monetario per non farsi travolgere dalle sentenze.
In conclusione, il documento riassume la mission del secondo mandato di Federico Basile: “La presente Relazione di inizio mandato restituisce il quadro di un’Amministrazione che, dopo una fase caratterizzata dal risanamento finanziario e dal consolidamento della capacità amministrativa dell’Ente, si trova oggi nelle condizioni di affrontare una nuova stagione orientata allo sviluppo, agli investimenti e alla crescita della qualità dei servizi offerti alla comunità. La continuità amministrativa garantita dal secondo mandato rappresenta un elemento di stabilità e consente di valorizzare il lavoro già avviato, consolidando le azioni intraprese e accompagnando il completamento dei principali interventi strategici per la città. Il percorso delineato nei diversi ambiti di intervento – dalla trasformazione urbana alla sostenibilità, dalle politiche sociali alla valorizzazione del ruolo metropolitano, dall’innovazione alla crescita economica e culturale – si fonda su una visione unitaria di sviluppo, orientata alla creazione di valore pubblico e al rafforzamento della competitività del territorio. Il Comune di Messina proseguirà quindi il proprio percorso amministrativo nel segno della responsabilità finanziaria, dell’efficienza della macchina comunale, della partecipazione, dell’innovazione e della capacità di programmare il futuro, ponendo al centro i bisogni dei cittadini, il sostegno alle imprese e la valorizzazione delle risorse della comunità”.